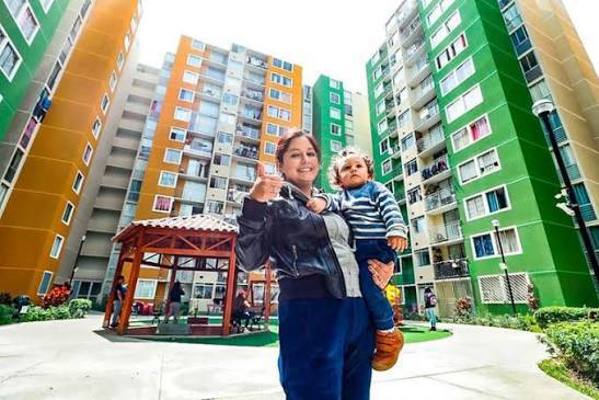
28/09/2026 - 09:00 El año pasado, el mercado inmobiliario formal peruano vendió más de 29,000 viviendas, un récord que debería bastar como titular de triunfo. Detrás de esa cifra agregada, sin embargo, el sector atraviesa un cambio más profundo que cualquier estadística de cierre anual: la manera en que se decide una compra ya no se parece a la de hace apenas cinco años.
Durante mucho tiempo, adquirir un departamento se resolvía con tres variables: precio, ubicación y metraje. Esa ecuación se volvió insuficiente.
El comprador contemporáneo llega con reseñas leídas, referencias contrastadas y una pregunta que antes nadie hacía en la sala de ventas: cómo responde la inmobiliaria después de firmado el contrato.
La reputación ya no depende del discurso corporativo, sino de la validación acumulada de clientes anteriores, y eso reordena qué empresas ganan terreno y cuáles lo pierden.
La gerente comercial de Best Place to Live, Cinthia Pasache, confirma esa lectura desde el terreno comercial: una marca desconocida puede ganar mercado si su servicio de posventa funciona; una marca reconocida puede perderlo si no lo hace.
La ejecutiva atribuye buena parte de la recuperación reciente al financiamiento hipotecario, a los bonos habitacionales y a programas como Techo Propio y Mivivienda, que ampliaron la capacidad de compra de segmentos antes fuera del radar, aunque advierte contra la tentación de atribuirles todo el mérito del repunte.
El déficit habitacional del país, calculado en 1.8 millones de viviendas, se mantiene prácticamente intacto, y ningún mecanismo de acceso por sí solo compensa la ausencia de una oferta suficientemente accesible y bien calibrada para cada segmento.
El bono facilita la compra; no sustituye al producto que el comprador necesita encontrar en el mercado. La brecha, además, es desigual: el mercado formal muestra mayor equilibrio entre oferta y demanda, pero esa mejora convive con un déficit persistente en los segmentos más económicos, justo donde la cuota inicial y el acceso al financiamiento siguen siendo el filtro más duro para los millennials que buscan su primera vivienda.
Terrenos
La escasez de terreno urbano tampoco ayuda: los departamentos se achican, y las áreas comunes crecen para compensar lo que la unidad privada ya no ofrece.
Es una redistribución del espacio tanto como del gasto. La certificación Best Place to Live, otorgada por los propios vecinos de cada proyecto, y no por la inmobiliaria que lo construye, funciona como respuesta institucional a ese nuevo escrutinio; un mecanismo de verificación entre pares que traslada el poder de calificación fuera de la empresa.
El sector entra al segundo semestre con una proyección que supera los 45,000 créditos hipotecarios, apoyada en un primer semestre sólido, y con Lima concentrando el grueso del movimiento mientras las provincias empiezan a ganar tracción propia.
Nada de esto garantiza que el déficit se cierre pronto ni que la brecha entre segmentos se disuelva sola. Lo que sí queda claro es que la próxima etapa del ciclo la ganará quien entienda que el comprador de hoy compara, pregunta y espera respuestas concretas sobre lo prometido tras la firma.
Créditos hipotecarios
Detrás de cada crédito hipotecario aprobado hay una condición previa que rara vez aparece en los titulares del sector: la calidad del empleo de quien lo solicita.
Un ingreso informal o irregular, por suficiente que parezca en el papel, difícilmente convence a una entidad financiera prudente, y esa barrera estructural pesa más que cualquier apetito de compra.
Pasache lo plantea desde otro ángulo: incluso cuando una persona ahorra durante años, la falta de información clara sobre el proceso retrasa la decisión.
Ese coste de oportunidad, sostenido en el tiempo, recae enteramente sobre quien paga alquiler mientras espera reunir simultáneamente ahorro suficiente, formalidad laboral comprobable y claridad razonable sobre el trámite.
La conclusión estructural es incómoda para el discurso oficial: los bonos habitacionales amplían la capacidad de compra sobre el papel, pero no fabrican empleo formal ni ingresos estables por sí solos.
Mientras la calidad laboral no mejore de forma sostenida en los sectores donde se concentra buena parte de la demanda insatisfecha, una porción considerable de esa demanda potencial permanecerá como aspiración legítima, pero no como transacción cerrada ante el notario ni como crédito efectivamente desembolsado por el sistema financiero.
Pendientes
- Cuando se le pregunta acerca de reformas normativas para el sector vivienda, Pasache responde sin rodeos: cualquier cambio que facilite, agilice y dinamice la venta será bienvenido, pero desde su función comercial no tiene una propuesta concreta que ofrecer.
- Esa respuesta, más que evasiva, retrata un problema de fondo poco discutido: el sector celebra el crédito y el bono, pero delega en otro actor la tarea de simplificar el marco regulatorio.
- Mientras nadie asuma esa función con nombre propio, la eficiencia del encuentro entre oferta y demanda seguirá dependiendo de voluntades dispersas, y no de reglas claras, estables y exigibles para todos los participantes del mercado, incluidos quienes hoy solo piden que alguien más resuelva el trámite.