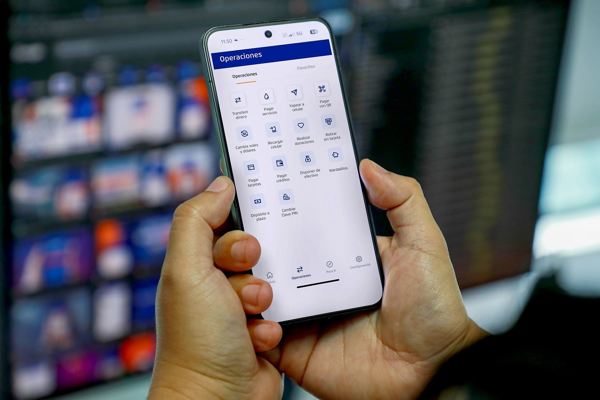
Históricamente, la elevación de los niveles de bancarización chocó contra barreras como la desconfianza institucional, los costos fijos de infraestructura física y el predominio absoluto del dinero en efectivo. Sin embargo, la penetración alcanzada mediante la banca digital reconfiguró radicalmente esta dinámica.
La bancarización tradicional por tenencia estricta de productos financieros se situaba en 61% o 62% (según métricas de tenencia directa), pero al integrar el ecosistema de billeteras digitales, la tasa real de inclusión escala vertiginosamente al 85%. Este salto cuantitativo de 24 puntos porcentuales demuestra que el canal digital no solo complementa la infraestructura tradicional, sino que también opera como la puerta de entrada principal para millones de ciudadanos al sistema formal.
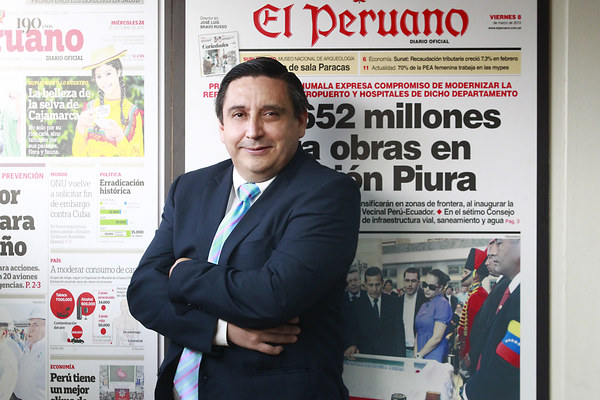
La gerenta de División de Canales Digitales y Capacidades de Transformación del Banco de Crédito del Perú (BCP), Patricia Wissar, observa con precisión esta metamorfosis operativa en las decisiones de consumo diario.
Evolución
Si hace pocos años la liquidez física y los plásticos dominaban la interacción transaccional, actualmente la población moviliza su capital mediante dispositivos móviles.
Las billeteras digitales pasaron a ser el instrumento preferido con 83% de penetración, compitiendo de igual a igual con el efectivo, cuyo uso bajó a 87%.
Este fenómeno responde a una evolución profunda en la conducta del consumidor digital. En el ámbito del comercio electrónico, las billeteras desplazaron masivamente a los medios convencionales, expandiendo su cuota de mercado de 64% en 2023 a 92% en 2025.
La perspectiva hacia 2030 indica que concentrarán el 50% del valor total transaccionado en puntos de venta físicos, superando el 38% actual dentro de un mercado estimado en 141,000 millones de dólares.
En este entorno convulsionado por la innovación, Wissar explica que el BCP experimentó una expansión notable en sus métricas operativas. Sus clientes digitales escalaron de 8.8 millones en diciembre de 2023 a 17.3 millones en agosto de 2026, lo que representa ya el 81% de su base total.
Canales masivos como Yape registran 16.9 millones de usuarios activos con una frecuencia promedio de 69 operaciones mensuales por persona, procesando 37 millones de transacciones monetarias diarias con aumentos acumulados de 237% entre 2024 y 2026.
Al mismo tiempo, la colocación de créditos, tarjetas y seguros por vías 100% digitales pasó de 54% a 84%. Sin embargo, el verdadero desafío de liquidez y resiliencia operativa no radica en sumar usuarios a una aplicación, sino en dotar a esas personas de herramientas de ahorro, inversión y gestión de riesgos.
Perspectivas
El futuro de la intermediación no dependerá de multiplicar aplicaciones ni de forzar menús complejos.
La arquitectura bancaria avanza hacia una interacción conversacional e intuitiva, en la que la inteligencia de datos y la personalización permitan asesorar al usuario en sus metas financieras a largo plazo con el menor esfuerzo posible.
Para lograr una inclusión sostenible y reducir de forma estructural la informalidad, la flexibilidad digital debe combinarse estratégicamente con la presencia física pedagógica en agencias.
El fortalecimiento del ecosistema, en coordinación con el Banco Central de Reserva (BCR), asegurará que esta transición hacia la liquidez digital maximice la eficiencia macroeconómica del país.