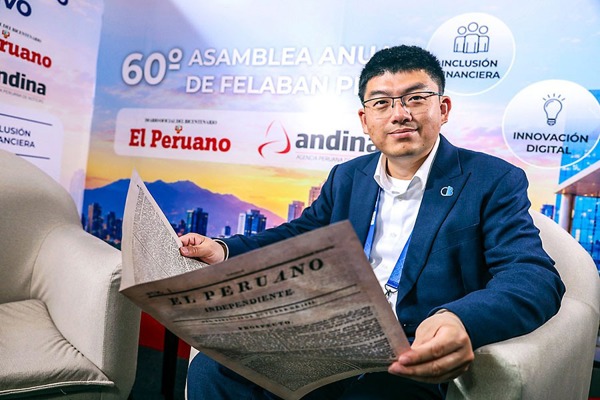
16/11/2026 - 09:00- Para contextualizar su presencia en la 60.ª Asamblea Anual de la Federación Latinoamericana de Bancos (Felaban), ¿cuál es el modelo de negocio de CB International Bank y qué segmento de clientes priorizan?
–CB International Bank es una institución financiera internacional con sede en Puerto Rico, enfocada en atender a empresas dedicadas al comercio internacional, en particular a actividades de importación y exportación.
Nuestro modelo de negocio se centra en prestaciones de banca internacional, entre ellas pagos transfronterizos, transferencias al exterior y servicios de tarjetas, que ayudan a las empresas a gestionar sus necesidades financieras en diferentes mercados. Ponemos especial énfasis en apoyar a las pequeñas y medianas empresas (pymes), así como a las compañías con actividad internacional que buscan un acceso eficiente y confiable a servicios bancarios globales.
–¿Cuáles considera que son los retos prioritarios de la banca transfronteriza en América Latina?
–Uno de los principales retos de la banca transfronteriza, no solo en América Latina sino a nivel global, es sortear las diferencias entre jurisdicciones en cuanto a sistemas bancarios, infraestructura de pagos y requisitos regulatorios. Estas diferencias son inherentes a la operación en los mercados internacionales.
Para las empresas dedicadas al comercio internacional, en particular las pymes, contar con pagos eficientes y plazos de liquidación predecibles es fundamental para gestionar el capital de trabajo, el flujo de caja y los riesgos de las transacciones.
Desde la perspectiva bancaria, el desafío consiste en integrar las redes de banca corresponsal, las capacidades locales de pago y liquidación, la tecnología y los requisitos de cumplimiento en una solución sencilla y confiable para los clientes.
–¿Qué papel desempeñan la tecnología, la bancarización de las pymes y la inclusión financiera en su hoja de ruta?
–La tecnología es un pilar de nuestra estrategia de largo plazo, y hemos priorizado de manera constante la inversión en infraestructura de banca digital y en desarrollo de sistemas para mejorar la eficiencia operativa, la experiencia del cliente y la gestión de riesgos.
Creo que la tecnología tiene el potencial de optimizar de manera fundamental la economía de atender a las pymes. La banca digital, la automatización y la inteligencia artificial pueden ayudar a las instituciones financieras a reducir costos operativos, mejorar la eficiencia y fortalecer sus capacidades de cumplimiento, con lo cual se vuelve más sostenible atender a una gama más amplia de empresas.
Las pymes suelen enfrentar mayores dificultades que las grandes corporaciones para acceder a servicios bancarios y de pagos internacionales. Mediante el uso de la tecnología y de alianzas financieras, buscamos que la banca transfronteriza sea más sencilla, asequible y accesible para estas compañías.
En mi opinión, la inclusión financiera no consiste simplemente en ampliar el acceso. Se trata de permitir que más compañías, en particular las pymes, obtengan servicios financieros confiables, asequibles y sostenibles, así como que participen de manera más efectiva en el comercio internacional y la economía global.
–¿Cómo proyectan fortalecer la interconexión de pagos internacionales entre Latinoamérica y los mercados globales y asiáticos?
–Creo que una mayor interconexión de pagos entre América Latina y Asia requiere algo más que tecnología transaccional. Depende de alianzas bancarias confiables, de capacidades locales de liquidación y de un sólido conocimiento de los requisitos regulatorios de cada mercado.
Al integrar estos elementos, los bancos pueden ofrecer servicios más simples y fluidos a las empresas que operan en el ámbito internacional.
Nuestro objetivo de largo plazo es mejorar la conectividad financiera entre regiones, ayudando a las empresas, en particular a las pymes, a participar de manera más eficiente y con mayor confianza en el comercio mundial.
–¿Qué oportunidades de inversión o alianzas de corresponsalía observan dentro del sistema financiero peruano?
–Mi primera visita al Perú constituyó una valiosa oportunidad para dialogar con instituciones financieras locales y comprender mejor el mercado bancario del país.
Nos interesa especialmente explorar relaciones de banca corresponsal y de cooperación con entidades financieras peruanas en materia de pagos internacionales, banca vinculada al comercio exterior y servicios locales de pago y liquidación.
En esta fase, nuestra prioridad es profundizar nuestro conocimiento del mercado, construir relaciones de largo plazo e identificar áreas en las que podamos generar valor mutuo mediante una cooperación futura.
–¿Cuáles son las prioridades estratégicas que persigue consolidar su entidad al participar en esta asamblea?
Nuestra participación en Felaban 2026 refleja nuestro compromiso de construir relaciones de largo plazo con la comunidad financiera latinoamericana.