Año de la Esperanza y el Fortalecimiento de la Democracia
VIERNES 2
de octubre de 2026
Central
DERECHO
Obras por impuestos: conoce los riesgos que las empresas deben prevenir antes de ejecutar proyectos
Intervención de empresas privadas
Percy Buendia Quijandría
Periodista
pbuendia@editoraperu.com.pe
En 2008, cuando se publicó la Ley N.º 29230, Ley que impulsa la inversión pública regional y local con participación del sector privado, el objetivo inicial de la norma fue promover la ejecución de proyectos que tuvieran impacto en los ámbitos departamentales y municipales, con la intervención de las empresas, mediante la suscripción de convenios con las autoridades de estas instancias subnacionales.
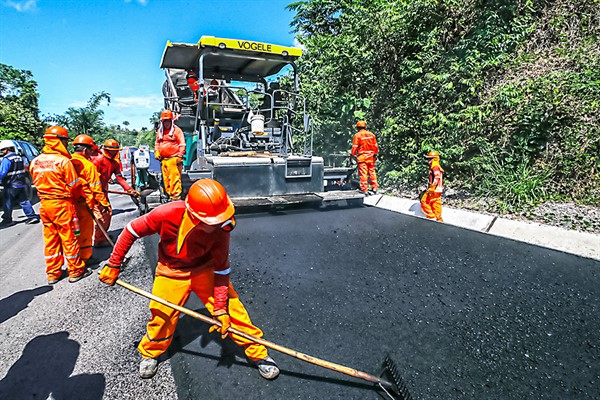
Así nació este mecanismo de inversión, más conocido como obras por impuestos (OxI), que a lo largo de estos años ha tenido una evolución que empezó básicamente para una obra, pero después creció hasta el punto de que hoy abarca intervenciones de emergencia, servicios, operación y mantenimiento, explica la abogada Laura Francia.
“Y ya no está solamente pensada en municipalidades. A medida que se ha ido ampliando el régimen, entraron distintas entidades del Gobierno nacional, universidades públicas, mancomunidades y otras instituciones estatales”, señala la experta.
A la par, recuerda, creció también la fuente de financiamiento para las ahora llamadas intervenciones, ya no obras, mediante este régimen. “Originalmente, habiendo sido pensada en municipalidades, estaba bastante limitada al canon y al financiamiento municipal. En la actualidad, la fuente de financiamiento es bastante mayor”, anota.
La socia del estudio Rebaza Alcázar & De Las Casas afirma que lo mismo sucede con respecto al tema tributario que puede cubrir el certificado que se entrega a la compañía privada inversora del proyecto y que representa un crédito aplicable al pago de determinadas obligaciones tributarias.
“Ya no solamente estamos ante el impuesto a la renta (IR), sino también ante otras obligaciones tributarias, como el impuesto temporal a los activos netos (ITAN), el impuesto general a las ventas (IGV), el impuesto selectivo al consumo (ISC) y otros”, detalla la líder del área de Derecho Público & Administrativo.
Ahora bien, frente a este panorama, es importante que las compañías conozcan todos los pasos y procedimientos que deben seguir para que estas intervenciones se ejecuten sin mayores inconvenientes, pues presentan diversos componentes e, incluso, algunos riesgos que se deben evitar. Los expertos del citado bufete nos dan luces al respecto.
Impuestos
Por ejemplo, el socio del área Tributaria, Roberto Polo, precisa que, si bien la norma marco de los certificados tuvo una evolución, las disposiciones tributarias no han cambiado. “Es decir, no podríamos de inmediato asumir que, por los cambios en la regulación de estos certificados, hay un impacto tributario directo”, recalca.
“¿A qué me refiero? Desde un primer momento, estos certificados han servido como un crédito para el inversionista contribuyente en el pago de sus tributos. En esa medida, la norma original calificó la prestación del particular como un contrato de construcción y, bajo esa premisa, la propia administración tributaria había concluido que estos contratos estaban afectos al IGV”, indica.
El abogado remarca que en la actualidad ya no es solo construcción, sino que también se puede participar con intervenciones de tipo servicios o entregas de bienes. “Esto supone, entonces, que debamos analizar ahora de qué manera se dará la participación del privado bajo este mecanismo y establecer, en esa medida, la afectación con el IGV. Y me refiero, en concreto, al nacimiento de la obligación”, agrega.
“Es decir, cuando hablamos de un servicio versus un contrato de construcción o versus la entrega de bienes, el IGV nace en momentos diferentes. Ese es un primer punto para tomar en consideración y hay otro también importante. En algunos casos, las entregas de ciertos bienes se encuentran exoneradas del IGV. Entonces, es también otro factor para tomar en consideración”, asevera.
Polo refiere que, inicialmente, estos certificados se podían aplicar solo contra el IR y hasta un límite del 50% del tributo del año previo. “En la actualidad, se diversificaron los tributos contra los cuales se puede emplear este certificado y podemos aplicarlos incluso contra el propio IGV y otros del Gobierno central”, enfatiza.
El especialista considera que esta ampliación es una gran medida, pero recuerda que “no se trata de una suerte de exoneración o dispensa. No. Constituye el monto invertido por el contribuyente que es reconocido como un crédito contra el pago del impuesto a la renta”, subraya.
“Además, debemos tomar en consideración otra cuestión. Es que este certificado tiene un plazo de vigencia y durante este hay una actualización del importe no aplicado. Esta actualización, al provenir de un mandato de ley, financieramente será un ingreso, pero no se considera gravado”, expresa.
En este contexto, el especialista aconseja “estar midiendo y planificando el tiempo de uso de este certificado para no quedarnos hacia el final con un saldo no aplicado”.
“El régimen tributario no cambió. Por lo tanto, solo es importante tener cuidado respecto a las obligaciones que surgirán al ya no ser solo el contrato de construcción, sino también abrirse la ventana a otro tipo de prestaciones y otros tratamientos en cuanto a lo que al IGV se refiere”, recomienda.
Atención
La socia del área de Litigios, Tabata Arteta, resalta que el llamado mecanismo de obras por impuestos atraviesa un momento e impulso normativo y político bastante interesante en estos tiempos, sobre todo por la prevención y atención de emergencias.
“Por lo tanto, la pregunta es: ¿qué puede salir mal? El riesgo no solo nace al construir una obra o ejecutar una inversión, sino también en la relación entre el convenio de inversión y el contrato con el ejecutor, al obtener las conformidades, acreditar la calidad, liquidar el convenio de inversión, gestionar las garantías, coordinar con el ejecutor y obtener finalmente el certificado correspondiente”, detalla.
La especialista sostiene que la primera advertencia es metodológica, pues –ojo– no existe una sola regla aplicable a todos los proyectos. “La Ley N.º 29230 tuvo ocho versiones reglamentarias, así cada controversia exige identificar y verificar qué régimen le es aplicable al proyecto. Y para esto es vital la fecha de la convocatoria, el convenio y las normas transitorias”, recalca.
“Entonces, cuando surge una controversia derivada de inversión por impuestos, lo más importante es verificar cuál es mi marco jurídico. Los reglamentos que se han estado modificando señalan que son aplicables desde el estado donde se encuentra la inversión. Por lo tanto, puede ser que una obra nazca con un reglamento y termine con otro”, alerta.
Asimismo, Arteta aconseja verificar el contrato y sus adendas. “Para mí es vital, frente a un arbitraje o una controversia, la delimitación del contrato. Un contrato bien delimitado permitirá transitar por la inversión de una manera exenta de problemas”, afirma.
“La Ley de Contrataciones del Estado no se aplica supletoriamente. El artículo 15 de la Ley de Obras por Impuestos señala que no funciona como norma automática. Este es un hecho bastante importante. ¿Por qué? Porque el Estado está acostumbrado a aplicar la Ley de Contrataciones del Estado”, expresa.
La especialista recalca que las OxI no son contrataciones públicas ordinarias. “Tenemos que quitarnos este chip. Es un mecanismo especial que le damos a la empresa privada para financiar o ejecutar intervención pública y recibir un certificado”, remarca.
“¿Qué recomendamos los litigantes? Tener trazabilidad. Muchas veces uno obtiene el convenio de inversión y terceriza la ejecución de la obra. Debemos tener trazabilidad en las valorizaciones, las adendas, las ampliaciones, los mayores trabajos, los reajustes, los pagos y las conformidades”, detalla.
Todo, indica, debe contar con la autorización de la entidad. “Es recomendable también diferenciar lo que es un convenio de inversión de los contratos de ejecución de obra. Son dos temas distintos que se regulan por legislación distinta y por eso es importante determinar qué norma nos es aplicable”, puntualiza.
Investigación
Para evitar riesgos que se pueden concretizar en investigaciones penales por colusión, negociación incompatible y, en algunos casos, cohecho o soborno, en el desayuno de trabajo Obras por Impuestos 360, Riesgos y Errores, el socio Sergio Mattos formula diversas recomendaciones.
La primera es que la empresa financista de una obra o de la prestación de un servicio ponga el foco en qué localidad intervendrá. “¿Por qué? Porque existen algunos gobiernos regionales o locales que están más expuestos a riesgos de corrupción”, alerta.
“Y esta debida diligencia también tiene que reflejarse en las partes con las cuales interactúas. Si eres financista de una obra o servicio, hay que tener cuidado, por ejemplo, en la selección de la empresa o personas que elaborarán los expedientes técnicos o, después, quién ejecutará la obra; o, si prestarás un servicio o comprarás bienes, a quién contratarás o se los comprarás”, detalla.
El experto señala que en esta interacción existen riesgos de corrupción que pueden ser calificados como colusión. Las sospechas de que hubo el otorgamiento de un soborno o una prebenda al funcionario público, que es la contraparte en esta interacción, surgen “cuando te dice a qué tercero debes seleccionar para elaborar el expediente técnico, ejecutar la obra, prestar el servicio o entregar algún bien”, advierte.
Relación
Sergio Mattos aconseja que el personal encargado de liderar los proyectos de OxI reciba capacitación en interacción con funcionarios y prevención de la corrupción. “Es importante que esté claro y documentado lo que se le indicó que puede y no debe hacer para que, en el peor escenario, si existe una investigación penal por corrupción contra esa persona, porque representó a la persona jurídica, esta última se pueda defender”, precisa.
Así, detalla, la empresa explicará que no solo implementó un programa de compliance adecuado, sino que la persona encargada recibió capacitación e instrucciones y, si algo salió mal, fue porque superó esas medidas de control.
Mattos aconseja también tener cuidados en las eventuales gestiones que se puedan hacer para agilizar la entrega de los certificados de participación. “La recomendación será documentar las gestiones ante la entidad, mediante comunicaciones formales y reuniones dentro de la entidad o de la empresa, pero dejando documentado quiénes participaron en esa cita y qué temas se tocaron”, subraya.